

martes legislativo


La Cámara de Diputados bonaerense dio media sanción a cuatro proyectos para abordar el sobreendeudamiento familiar y proteger a las personas consumidoras. Las propuestas regulan distintas etapas del problema: cómo se ofrece y se contrata un crédito, qué información debe recibir quien lo solicita, qué prácticas pueden utilizarse para reclamar una deuda y qué alternativas existen cuando los pagos ya son incompatibles con los ingresos.
El debate reunió posiciones distintas sobre el rol del Estado. El libertario Francisco Adorni sostuvo que el crédito puede impulsar la prosperidad y rechazó la intervención en los contratos. Sofía Vanelli, de Unión por la Patria, describió cómo la deuda se volvió una herramienta para afrontar gastos básicos y alertó sobre el acoso a las familias. Romina Braga, de la Coalición Cívica, cuestionó el alcance y la técnica legislativa de los textos y anunció la abstención de su bloque. Noelia Saavedra defendió nuevas garantías para quienes acceden a créditos, incluidas las plataformas digitales, mientras que Mónica Schlotthauer acompañó tres iniciativas y pidió la condonación de las deudas.
Las cuatro propuestas recibieron media sanción y deberán continuar su trámite en el Senado bonaerense. El paquete surgió de la unificación de proyectos presentados durante varios meses. Según el material parlamentario, de las nueve iniciativas originales, ocho habían sido impulsadas desde el peronismo y una correspondió a Silvina Vaccarezza, de un espacio opositor. El PRO y la UCR habían objetado en comisiones el tratamiento acelerado, aunque anticiparon que acompañarían los textos en el recinto; La Libertad Avanza votó en contra.
Vanelli: “El crédito dejó de ser una herramienta para progresar”
Sofía Vanelli planteó que las familias ya no recurren al crédito solo ante una emergencia: muchas lo toman para pagar el alquiler, los servicios, los medicamentos y otros gastos cotidianos. Durante su intervención puso el foco en los hogares monomarentales, donde madres que crían y sostienen solas a sus hijos combinan empleos, tareas de cuidado y, en ocasiones, trabajos informales para cubrir los gastos del hogar.
La diputada describió también el hostigamiento que sufren algunas personas durante los reclamos de deuda: llamados a sus lugares de trabajo o cobradores que las esperan a la salida de clubes y escuelas. Como parte de su exposición, mencionó que las denuncias de acoso habían pasado de 393 en 2024 a 1.200 en cinco meses. La Cámara ya había difundido la preocupación de Vanelli por las consecuencias del sobreendeudamiento y su propuesta de reforzar la protección económica y la dignidad de las familias afectadas.
Vanelli defendió la creación de procedimientos administrativos gratuitos y de una vía judicial especial. Sostuvo que las herramientas concursales tradicionales fueron pensadas para empresas y no responden necesariamente a la realidad de los hogares, que necesitan discutir sus deudas sin quedar atrapados en trámites complejos o inaccesibles.
Braga pidió una respuesta más integral y se abstuvo
Romina Braga valoró la necesidad de abordar el endeudamiento, pero consideró que los proyectos no alcanzaban a resolver el problema de fondo. Mencionó como herramientas necesarias la educación financiera, la conciliación voluntaria entre deudores y acreedores y la creación de un observatorio que reúna información sobre la situación.
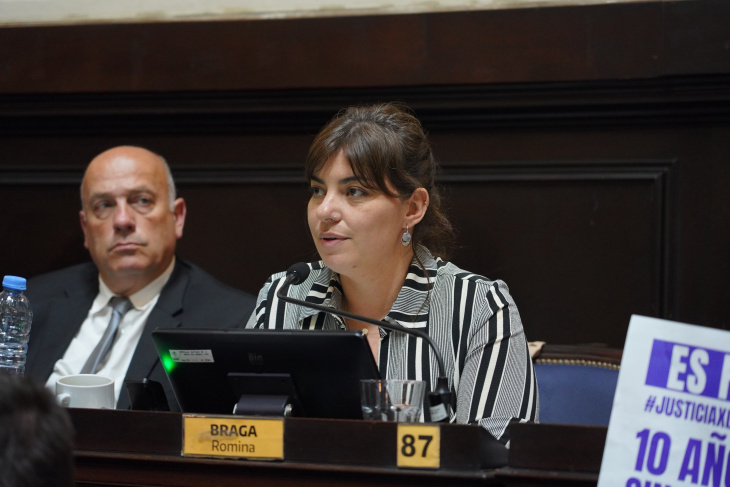
La diputada explicó que una iniciativa propia no llegó a girarse a comisión por cuestiones técnicas, pese a que, según planteó, podía aportar elementos al debate. También expresó dudas sobre la competencia provincial para legislar algunos aspectos y anticipó que podrían surgir planteos judiciales. Por esas razones, sostuvo que las propuestas no tenían la técnica legislativa necesaria para fortalecer la respuesta y anunció que su bloque se abstendría. Pidió que el tratamiento continúe con proyectos que avancen sobre cambios de fondo y sobre las facultades de la Provincia.
Saavedra defendió controles para los créditos digitales
Después de Braga, Noelia Saavedra, de Unión por la Patria, presentó el proyecto impulsado junto con Ariel Archanco, Juan Martín Malpeli y Ana Luz Balor. La diputada describió un escenario en el que los ingresos quedaron rezagados frente al costo de vida y las familias comenzaron a endeudarse para cubrir necesidades básicas. En ese marco, mencionó aumentos acumulados desde enero de 2024 de más del 2.000% en el gas, 1.400% en el transporte, 350% en la electricidad y 200% en los alimentos.
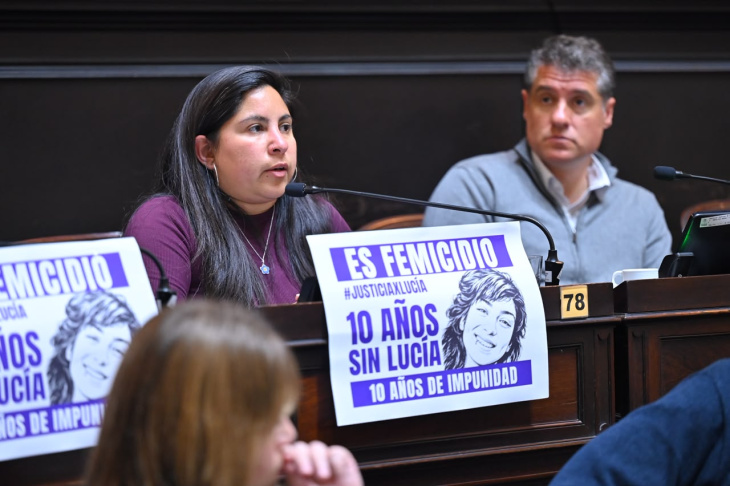
Saavedra explicó que la iniciativa alcanza a bancos, billeteras virtuales, tarjetas, mutuales, empresas y aplicaciones de préstamos. Planteó que quienes soliciten un crédito deben recibir información clara sobre el costo financiero total, las tasas y las condiciones de pago, y que los contratos no deben incluir cláusulas abusivas.
También cuestionó que algunas aplicaciones decidan en pocos minutos si una persona puede acceder a un préstamo, sin explicar los criterios utilizados. Propuso que haya revisión humana y una explicación técnica sobre la decisión y las condiciones del financiamiento. Aclaró, a la vez, que el proyecto no busca que la Provincia regule las tasas ni anule contratos, sino que los préstamos se otorguen bajo condiciones legales y respeten la capacidad de pago de quienes los toman.
El proyecto crea el Sistema Bonaerense de Protección frente al Endeudamiento de Consumo, el Endeudamiento Digital y las Cobranzas Abusivas. Entre sus herramientas prevé un registro provincial de proveedores de crédito digital, un programa de alivio para hogares endeudados por consumos esenciales y un fondo de protección.
Schlotthauer acompañó tres proyectos y reclamó la condonación
Mónica Schlotthauer, del Frente de Izquierda-Unidad, expresó su apoyo a tres de las iniciativas: los expedientes D-396/26-27, D-1784/26-27 y D-3108/26-27. Aclaró que acompañarlos no significaba considerar que resolvieran la problemática de fondo. Además, pidió la condonación de las deudas.
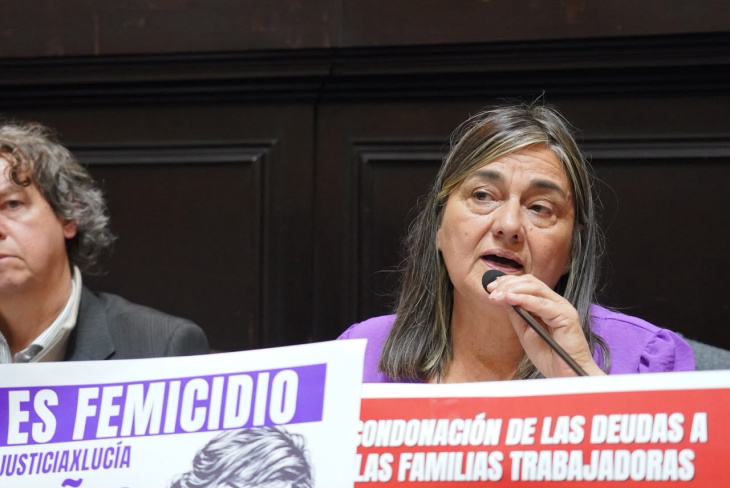
Su intervención sumó al debate una demanda de alivio más amplia que la reestructuración de los pagos. Mientras los proyectos aprobados plantean mecanismos de negociación, cambios en los contratos y límites a los reclamos, Schlotthauer reclamó avanzar también sobre las obligaciones acumuladas por las familias.
Adorni defendió el crédito y rechazó cambiar los contratos
Francisco Adorni, de La Libertad Avanza, sostuvo que el crédito es positivo y que su expansión puede generar prosperidad. Afirmó que la Argentina no creció durante décadas por la falta de crédito y planteó que, al observar la base de deudores del Banco Central, también se registra un pico de personas que no están en mora.
El legislador rechazó que Mercado Libre sea “el gran problema” del endeudamiento y sostuvo que la plataforma representa el 2,8% del total de deudores morosos. Según su mirada, contribuyó a mejorar el sistema financiero. Defendió que el Estado no intervenga en los contratos, no modifique las reglas de juego ni adopte medidas que calificó como populistas: “Los problemas del sistema financiero se resuelven con herramientas del sistema financiero”, planteó.
Qué propone cada iniciativa aprobada
El primero de los proyectos crea el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores, impulsado por Facundo Tignanelli en articulación con el defensor del Pueblo bonaerense, Guido Lorenzino. Prevé una instancia prejudicial obligatoria y gratuita para reunir a los acreedores y buscar un acuerdo integral antes de llegar a la Justicia. Abarca deudas por préstamos, tarjetas, plataformas digitales y también facturas de servicios, telefonía, salud y educación.
La propuesta establece que no se podrán iniciar demandas de cobro o ejecución sin pasar antes por esa instancia. Para los procesos ya iniciados, un juez podrá ordenar una suspensión de 30 días hábiles, prorrogable por otros 30. Los acuerdos deberán contemplar cuotas que no superen, en conjunto, el 30% de los ingresos netos mensuales del deudor y ofrecer al menos dos alternativas, como extender los plazos, reducir intereses o quitar total o parcialmente capital. También crea un registro de prestamistas y sanciones, con excepción de las entidades reguladas por el Banco Central.
El segundo texto unifica iniciativas de Leonardo Moreno y Juan Martín Malpeli y modifica la Ley 13.133 para crear un proceso judicial específico para consumidores sobreendeudados. A diferencia del régimen de Tignanelli, permite acudir directamente a la Justicia, sin pasar previamente por una instancia administrativa. El juez podrá convocar a los acreedores y disponer quitas, esperas, reducción de tasas y otros mecanismos de reorganización. El procedimiento será gratuito y podrá incluir la suspensión de intereses, el cese de hostigamientos y medidas de protección del patrimonio mientras se tramita el caso.
El tercer proyecto reúne las propuestas de Ana Luz Balor y Silvina Vaccarezza y regula las cobranzas extrajudiciales. Obliga a los proveedores, agencias de cobro y terceros que actúen por los acreedores a identificarse, brindar información clara y ofrecer canales gratuitos de atención. Prohíbe llamar o enviar mensajes antes de las 9 o después de las 20 durante días hábiles, así como hacerlo los fines de semana, feriados y días no laborables. También impide ocultar el número desde el que se llama, usar sistemas automáticos con costo para el consumidor, contactar a empleadores o familiares para reclamar una deuda, intimidar en el domicilio o en lugares públicos y divulgar la condición de deudor.
El cuarto proyecto, impulsado por Noelia Saavedra junto con Ariel Archanco, Ana Luz Balor y Juan Martín Malpeli, modifica la Ley 13.133 para establecer nuevas reglas sobre la contratación y renegociación de créditos. Incluye préstamos bancarios y no bancarios, tarjetas, créditos prendarios e hipotecarios y operaciones ofrecidas mediante plataformas digitales. Exige información comprensible sobre el costo financiero total, las tasas, las cuotas, los seguros y los cargos; limita la publicidad engañosa y prevé revisar y renegociar contratos cuando cambios económicos alteren significativamente sus condiciones.
La iniciativa establece que el proveedor tendrá 15 días hábiles para responder una solicitud de revisión y explicar cómo calculó la tasa aplicada. Además, contempla herramientas de prevención y educación financiera para detectar dificultades de pago antes de que la deuda llegue a una instancia judicial.
Las cuatro iniciativas apuntan a distintos momentos del endeudamiento: antes de tomar un crédito, durante su contratación, cuando aparecen dificultades para pagar y frente a las prácticas de cobro. El debate, sin embargo, dejó planteada una discusión política sobre el alcance de la intervención estatal, la responsabilidad de las plataformas y si la reestructuración alcanza para aliviar a quienes ya no pueden afrontar sus deudas, y que deberá ser abordada en el Senado.


